Le 1er septembre 2026, la réforme de la facturation électronique est entrée en vigueur. Près de 10 millions d’acteurs économiques assujettis à la TVA doivent désormais être capables de recevoir leurs factures sous forme électronique, et les plus grandes entreprises de les émettre. Pour les PME, l’émission deviendra obligatoire en septembre 2027.
Si vous facturez depuis un logiciel de gestion, un ERP ou une application métier développée sur mesure, la question n’est pas seulement réglementaire : c’est tout le circuit de la facture qui change, de sa création jusqu’à son encaissement. Voici ce qu’il faut savoir, et comment en profiter pour gagner du temps.
Ce qui a changé le 1er septembre 2026
La réforme concerne les factures échangées entre entreprises assujetties à la TVA et établies en France. Elle s’applique en deux temps :
- depuis le 1er septembre 2026, toutes les entreprises, de la micro-entreprise au grand groupe, doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent aussi les émettre dans ce format ;
- à partir du 1er septembre 2027, l’obligation d’émission s’étend aux PME, aux TPE et aux micro-entreprises.
Le même calendrier s’applique à l’e-reporting : la transmission à l’administration des données relatives aux opérations qui ne passent pas par une facture électronique entre entreprises françaises (ventes aux particuliers, opérations avec l’étranger), ainsi que de certaines données de paiement pour les prestations de services.
Pour les factures adressées au secteur public, rien ne change : elles passent déjà par Chorus Pro. Le détail des obligations est présenté sur le site de l’administration fiscale.
Une facture électronique n’est pas un PDF envoyé par e-mail
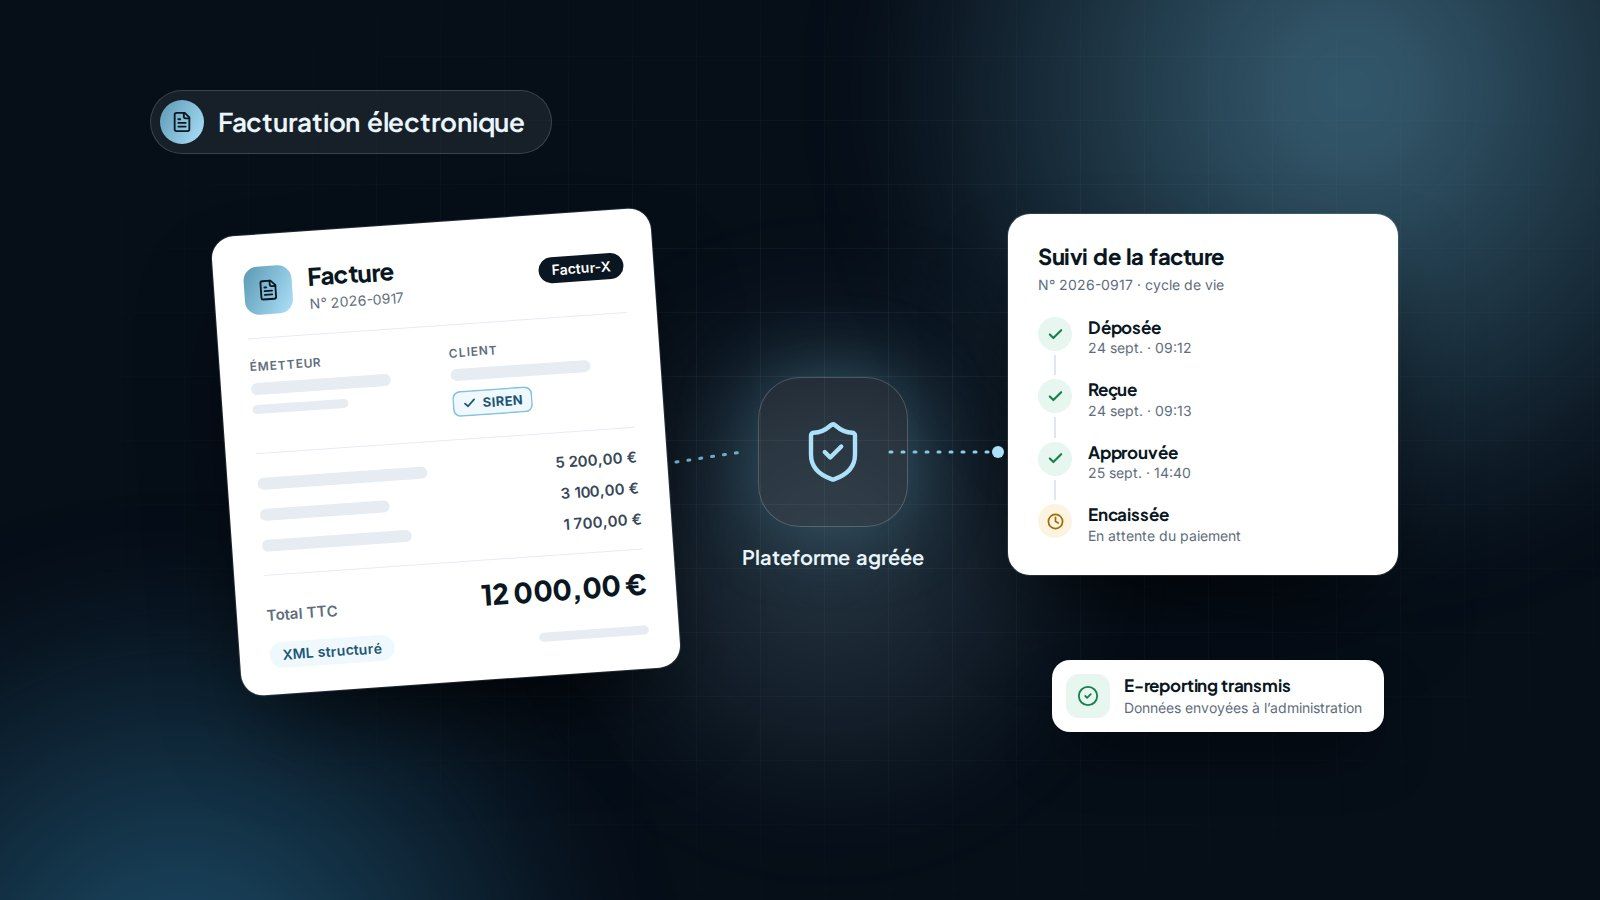
C’est le premier malentendu à lever. Au sens de la réforme, une facture électronique est un fichier structuré, lisible par une machine, dans l’un des trois formats du socle :
- Factur-X, un PDF lisible par un humain, qui embarque les données de la facture dans un fichier XML ;
- UBL et CII, deux formats de données purs, en XML.
Et elle ne s’envoie plus directement à votre client : elle transite par une plateforme agréée par l’administration fiscale. Votre plateforme contrôle la facture, la transmet à la plateforme de votre client et communique les données utiles à l’administration. La DGFiP publie la liste des plateformes agréées : plus d’une centaine d’opérateurs, éditeurs de logiciels de gestion ou spécialistes de la dématérialisation.
Chaque facture a enfin un cycle de vie, suivi par des statuts. Quatre d’entre eux sont obligatoires : déposée, rejetée (la plateforme a bloqué la facture pour un motif technique : format invalide, mention manquante, destinataire introuvable), refusée (votre client la conteste) et encaissée.
Quatre nouvelles mentions sur vos factures
La réforme ajoute quatre mentions obligatoires :
- le numéro SIREN du client ;
- l’adresse de livraison des biens, si elle diffère de l’adresse de facturation ;
- la nature de l’opération : livraison de biens, prestation de services, ou les deux ;
- le cas échéant, l’option pour le paiement de la TVA d’après les débits.
Derrière ces quatre lignes se cache souvent un vrai chantier de données. Combien de fiches clients de votre logiciel contiennent un SIREN vérifié ? Vos articles et prestations sont-ils classés de façon à déduire la nature de chaque opération ? Une facture dont le destinataire ne peut pas être identifié risque tout simplement d’être rejetée par la plateforme.
Et votre logiciel de gestion dans tout ça ?
Tout dépend de l’endroit où naissent vos factures.
Vous facturez avec un logiciel du marché
Votre éditeur a normalement fait le nécessaire : soit son logiciel est lui-même une plateforme agréée, soit il est connecté à l’une d’entre elles. Vérifiez-le, et vérifiez surtout que les données de vos autres outils (CRM, planning, gestion des stocks) remontent correctement jusqu’à la facture.
Vous facturez depuis une application sur mesure
C’est le cas de nombreuses entreprises dont le logiciel métier gère tout le cycle de vente : devis, commande, intervention, facture. Ce logiciel doit désormais dialoguer avec une plateforme agréée, au moyen de son API. Concrètement, il doit être capable de :
- produire des factures structurées (Factur-X, UBL ou CII) comportant toutes les mentions obligatoires, ou de transmettre ses données à la plateforme, qui se charge alors de la conversion ;
- déposer les factures sur la plateforme et traiter les retours : une facture rejetée n’est pas partie, il faut le savoir tout de suite et la corriger ;
- récupérer les statuts et les afficher au bon endroit : un commercial doit voir qu’une facture a été refusée par son client sans avoir à aller chercher l’information ;
- recevoir les factures fournisseurs et les intégrer automatiquement dans vos achats ;
- alimenter l’e-reporting de vos ventes aux particuliers ou à l’international, si votre plateforme ne s’en charge pas à partir de vos données.
Vous facturez encore avec Word ou Excel
Le moment est venu de changer d’outil. Beaucoup de plateformes proposent une saisie en ligne qui peut dépanner, mais c’est surtout l’occasion de relier enfin devis, factures et suivi des paiements dans un même outil. Si vous hésitez, notre article Quand Excel ne suffit plus vous aidera à y voir clair.
Bien choisir sa plateforme agréée
Si votre logiciel doit s’y connecter, le choix de la plateforme ne se résume pas au prix par facture. Quelques points à examiner avec votre équipe technique et votre expert-comptable :
- la qualité de l’API et de sa documentation : formats acceptés, environnement de test, gestion des erreurs, notifications en temps réel ;
- la réception des factures fournisseurs : sous quelle forme les récupérez-vous, avec quelles données ?
- l’e-reporting : la plateforme le prend-elle en charge à partir de vos données ?
- la réversibilité : pourrez-vous changer de plateforme et récupérer votre historique ?
- la compatibilité avec votre expert-comptable, qui a souvent déjà fait son choix.
Sanctions : où en est-on ?
La loi de finances pour 2026 a fixé les amendes à 50 € par facture non émise au format électronique et à 500 € par transmission d’e-reporting manquante, chacune plafonnée à 15 000 € par an. Le gouvernement a toutefois présenté le 1er septembre comme « un coup d’envoi, et non une date couperet », et annoncé qu’aucune sanction ne serait appliquée d’ici la fin de l’année 2026.
Cette tolérance est un délai de grâce, pas une dispense : l’obligation de réception s’applique déjà, et l’échéance de 2027 approche pour les PME. Autant profiter de ces quelques mois pour mettre vos outils en ordre de marche.
Par où commencer ?
- Faites l’inventaire : d’où partent vos factures (un ou plusieurs logiciels, des tableurs ?) et comment arrivent vos factures fournisseurs.
- Fiabilisez vos données : SIREN de vos clients, adresses de facturation et de livraison, catégories d’articles.
- Choisissez votre plateforme agréée, en lien avec votre expert-comptable.
- Connectez vos outils à la plateforme, dans les deux sens : émission et réception.
- Testez sur un échantillon de clients et de fournisseurs avant de généraliser.
- Allez plus loin que la conformité : rapprochement automatique des factures fournisseurs avec vos bons de commande, relance des impayés à partir des statuts, tableaux de bord de trésorerie.
Ce dernier point est le plus intéressant. Une facture structurée est une donnée exploitable dès sa réception : plus de ressaisie des factures d’achat, un suivi des paiements en temps réel. La réforme impose une contrainte, mais elle ouvre surtout la porte à une vraie automatisation de la chaîne comptable.
Votre logiciel est sur mesure ? Parlons-en
Que votre application ait été développée par Nextalys ou par un autre prestataire, nous pouvons étudier avec vous sa mise en conformité : génération des factures au bon format, connexion à la plateforme agréée de votre choix, intégration automatique des factures fournisseurs.